lördag 28 januari 2017

Veckoportföljsköpet v.4

Då har ännu en vecka gått och jag fortsätter med experiment med veckovisa köp till vår Veckoportfölj. En portfölj jag startat på Avanza med deras Mini-courtage. Detta är ett experiment jag har bestämt mig för att hålla mig till under hela 2017 och sedan utvärdera hur det gick.


Det har varit en relativ rapporttung vecka men för min egen del har den varit oerhört lugn. Skidsemester utan mycket börstittande gjorde att jag helt enkelt knappt läst in mig nånting inför veckans köp. En aktie som dock håller sig nere är Novo Nordisk. Efter förra årets slakt så har den inte tagit fart ännu så jag passade då på att köpa på mig några stycken till den utländska veckoportföljen. Bolaget rapporterar på torsdag nästa vecka så vi får väl se då hur marknaden reagerar på den.

Veckans köp sammanfattat
  • Novo Nordisk: 3 st aktier för 240,00 DKK/aktie --- YOC 2,66%
Totala summan för köpen (inkl. courtage) blev 925,00 SEK och ger oss 19,20 SEK extra i årlig utdelning och förväntad utdelning för rullande 12 månaders ligger nu på 3 522,80:- ifrån veckoportföljens innehav.

Inköpstillfällen för Novo Nordisk

En riktig nedsnittningsfest som ni kan se :D

Fördelningen i svenska veckoportföljen för tillfället

fredag 20 januari 2017

Veckans Veckoportföljsköp v.3

Då har ännu en vecka gått och jag fortsätter med experiment med veckovisa köp till vår Veckoportfölj. En portfölj jag startat på Avanza med deras Mini-courtage. Detta är ett experiment jag har bestämt mig för att hålla mig till under hela 2017 och sedan utvärdera hur det gick.


Mycket har hänt denna veckan. Atlas Copco blev av med sin VD och ska delas upp i två. SEB blir av med Annika Falkengren och mitt favoritbolag överraskade positivt och höjde utdelningen med nästan 18 procent. Ja jag pratar om Castellum. Bolaget är absolut topp 3 fastighetsbolag här i Sverige. Hade jag inte varit så tungt viktad i bolaget hade jag nog köpt på mig lite mer.

Jag passade på att köpa på mig mer SEB då den föll nästan två procent på beskedet om Annika Falkengrens avgång. Jag kan egentligen tycka att det är ett dåligt tajmat köp men yielden är fortfarande hög och kommer ge mig ett fint kassaflöde i veckoportföljen. Bolaget rapporterar den första februari så vi får se om vi även där får en liten utdelningshöjning :)

Veckans köp sammanfattat
  • SEB: 6 st aktier för 95,35 SEK/aktie --- YOC 5,50%
Totala summan för köpen (inkl. courtage) blev 573,00 SEK och ger oss 31,50 SEK extra i årlig utdelning och förväntad utdelning för rullande 12 månaders ligger nu på 3 503,60:- ifrån veckoportföljens innehav.


Inköpstillfällen för SEB A


Fördelningen i svenska veckoportföljen för tillfället


Utveckling sedan start


söndag 15 januari 2017

Korta tankar om Hemfosa

Ett av twitters favoritbolag för tillfället är fastighetsbolaget Hemfosa. En relativt ny spelare på börsen som börsintroducerades 2014 och som sedan dess ökat i kurs och fastighetsinnehav rejält. Bolaget startades 2009 och har sedan dess expanderat rejält. 2009 stängde de böckerna med 13 fastigheter och ett totalt fastighetsvärde på 220 mkr och sju år senare äger de nu 420 st till ett värde av 33 mdr kronor.

Om bolaget

Hemfosa Fastigheter AB startades 2009 av nuvarande VDn Jens Engvall. Bolagets affärsidé är att utveckla och äga fastigheter som är samhällsfinansierade. Bolagets strategi är att bygga långsiktiga relationer och vara relativt aktiva på på marknaden med ökade köp. För att klara av att hålla hög aktivitet på transaktionsmarknaden så emitterade man preferensaktier under 2014. På sikt vill bolaget att 75 procent av beståndet skall vara samhällsorienterade fastigheter. 

Utöver samhällsfastigheterna som bolaget äger så äger man även en mindre andel av kontors-, logistik- och lagerfastigheter. Hemfosa är relativt unika i sitt sätt att arbeta då de är det enda bolaget på börsen som är inriktade nästan uteslutande på samhällsfastigheter.

Under 2015 valde bolaget att även ge sig ut på de nordiska marknaderna och förvärva fastigheter i både Norge och Finland. 

Finansiella mål

- Bolaget ska leverera högst avkastning bland de noterade svenska fastighetsbolagen över en period om 5 år
- Soliditeten skall långsiktigt uppgå till minst 30 procent
- Ränteteckningsgraden ska långsiktigt uppgå till minst 2 ggr

Utdelningspolicy

Utdelningen ska långsiktigt uppgå till 60 procent av förvaltningsresultatet exklusive resultatandel av joint ventures. Här har ju då pref-ägarna företräda till utdelning framför stamaktieägarna.

Samhällsfastigheter

Fördelarna med att fokusera på samhällsfastigheter är att kontraktstiderna ofta är längre. Istället för 3-5 år som de flesta kontrakt är för kommersiella bolag så ligger kontrakten här på mellan 5-10 år. På nyproduktion är de ännu längre och kan sträcka sig så långt som 25 år. 
En av anledningarna till att de kan lyckas få längre kontraktstider är att hyresgästerna i fastigheterna ofta har högre krav på anpassning av lokalerna. Exempel på detta är planlösning för skolor eller utformning av vårdinrättningar.

Gör man större specialanpassningar så följs det i regel av nya hyresavtal med högre hyresnivåer längre avtalstider.

Utbudet på samhällsfastigheter styrs främst av befolkningstillväxten och demografisk fördelning. Då vi lever i en tid där det ställs allt högre arbetsmiljökrav så kan även detta öka efterfrågan på samhällsfastigheter eftersom högre krav och regleringar kan leda till ombyggnation och nybyggnation.

Något som talar för Hemfosa är ju att sveriges befolkning ökar och beräknas i år nå 10 miljoner. Med fler människor så behövs det fler samhällsfastigheter. Och väljer sen kommunerna att börja sälja ut sina fastigheter för att kunna lägga mer fokus på utbildning eller att bygga bostäder så kommer detta ge tillfällen att förvärva för bolaget.

Hyresgäster och kontraktstruktur

Hyresgästerna inom samhällsfastigheterna utgörs till stor del skattefinansierade verksamheter så som skolor, rättsväsende eller vård och omsorg. Hemfosa har ca 3 740 hyresavtal och den genomsnittliga återstående kontraktstiden ligger på ungefär 6 år. Ser man enbart till de tio största hyresgästerna så ligger den genomsnittliga återstående löptiden på 8 år. De norska hyreskontraktens återstående löptid var under 2016 10,2 år medans de finska var 8,6 år. 


Skola
Hyresgästerna som bedriver skolaktivitet står för 18 procent av Hemfosas totala hyresintäkter. Bland de största hyresgästerna här återfinns Högskolen i Oslo, Härnösands kommun och Mittuniversitetet. Här ser väl jag den största risken av hyresgästerna. Att ha de privatägda skolorna som hyresgäster kan bli kostsamt då det tidigare har svängt en del i denna sektorn. Skulle skolorna gå i konkurs så blir Hemfosa utan hyresintäkt och kan få problem med att hitta ny hyresgäst som gillar den typen av lokaler.

Rättsväsende
Hyresintäkterna härifrån står för ca 12 procent av de totala hyresintäkterna. Dessa fastigheter är ofta specialanpassade då det ställs höga krav på säkerheten. Detta ser jag som en fördel vilket borde göra rättsväsendet trögrörliga när de väl fått en lokal utformad så som de vill ha den för att den ska fungera optimalt. Stora hyresgäster här är Domstolsverket och Polismyndigheten.

Vård och omsorg
10 procent står dessa fastigheter för i hyresintäkter i bolaget. Här kräver det ofta större anpassningar av lokalerna och bland de största hyresgästerna återfinns Espira Barnehager AS, Härnösands kommun och Strängnäs kommun.

Övriga
Övriga samhällsfastigheter kan exempelvis vara mark, garage eller lager.

Tankar efter att tittat snabbt på bolaget

Mina tankar efter att ha gått igenom årsredovisningen för 2013-2015 samt senaste kvartalsrapporten så tycker jag detta bolaget känns stabilt. Tanken att mestadels äga samhällsfastigheter skapar en helt annan trygghet i hyresintäkterna än övriga fastigheter. Med längre kontrakt skapas det en säkrare inkomst. Det enda jag oroar mig för är om man i jakten på expansion och avkastning tar in mindre kreditvärdiga privata aktörer. Något jag gillade var fördelningen av kvinnor och män i bolaget. Jämlika bolag tenderar att prestera bättre på börsen än bolag som har övervikt enbart män.


Jag hade gärna sett en något högre soliditet än enbart ett krav på minst 30 procent. Något mer jag inte är jätteexalterad över är att bolaget emitterat preffar vilket gör utgångsläget sämre för mig som i så fall kommer äga stamaktien.

Jag kommer att djupdyka mer i bolaget men är över lag positivt inställd. Det jag vill ha svar på och kommer leta efter innan jag gör något köp är:
- Om bolaget skulle få problem hur påverkar det mig som stamaktieägare när preffarna kommer före?
- Hur stor del av bolagets hyresgäster är privata respektive offentliga?
- Hur ser riskerna ut med en soliditet om bara runt 30 procent?
- Hur kommer bolaget påverkas om ränteläget vänder uppåt?

Vad tycker ni där ute om Hemfosa? Vilka faror ser ni med bolaget och kanske hela fastighetssektorn?

lördag 14 januari 2017

Veckans Veckoportföljsköp v.2

Då har ännu en vecka gått och jag fortsätter med experiment med veckovisa köp till vår Veckoportfölj. En portfölj jag startat på Avanza med deras Mini-courtage. Detta är ett experiment jag har bestämt mig för att hålla mig till under hela 2016 och sedan utvärdera hur det gick.


I måndags var x-dag för Hemfosa och när utdelningen kommit in så valde jag att sätta den i arbete direkt. 50:- kom in så jag avrundade uppåt och köpte en extra aktie :). Det surras en del om Hemfosa på twitter och den känns relativt okej värderad för tillfället. Substansvärdet ligger runt 88;-/aktie, 5,3% DA, soliditet på nästan 42% och handlas under eget kapital. Krävs en djupdykning under helgen då jag känner att detta potentiellt kan vara en aktie att ta in i den vanliga portföljen. 

Min oro kring fastighetssektorn är väl som alla andras dock. Det kom nya siffror i veckan att inflationstakten ökat till 1,7 procent under december månad vilket kan lägga grunden för räntehöjningar. Kommer de så kommer fastighetssektorn troligtvis ta stryk trots att lite av oron redan är inprisad.


Vi kan se att efter att MA50 brytit igenom MA200 så har aktien fortsatt
neråt och då utdelningen har avskiljts från kursen så har den hållt sig
under 80:-. Här kan den kanske komma att bottna då den varit nere
och vänt här innan. 


Veckans köp sammanfattat
  • Hemfosa: 7 st aktier för 79,95 SEK/aktie --- YOC 5,25%
Totala summan för köpen (inkl. courtage) blev 642,00 SEK och ger oss 29,40 SEK extra i årlig utdelning och förväntad utdelning för rullande 12 månaders ligger nu på 3 472,10:- ifrån veckoportföljens innehav.

Inköpstillfällen för Hemfosa Fastigheter

Börjar kännas enformigt att bara köpa Hemfosa men när ett bolag
verkar billigt så ska man väl passa på. Eller?

Fördelningen i svenska veckoportföljen för tillfället


Utveckling sedan start


torsdag 5 januari 2017

Veckans veckoportföljsköp v.1

Då har ännu en vecka gått och jag fortsätter med experiment med veckovisa köp till vår Veckoportfölj. En portfölj jag startat på Avanza med deras Mini-courtage. Detta är ett experiment jag har bestämt mig för att hålla mig till under hela 2016 och sedan utvärdera hur det gick.


Då var det nya året här och årets första veckoköp är avklarade. Jag firade in det nya året genom att göra dubbla köp till portföljen. Det blev H&M som backade under 250:- under veckan och Hemfosa som även de backat ner mot 82:-. 

Vi kan ju se att bolaget står och stampar lite men att den nu brytit
sin uppåtgående trend. Är detta en start på en dipp så finns nästa
stöd runt 78:-. Går den dit så fyller jag på mer.

Vi kan på bilden se att H&M kan ha kommit att hittat botten. En
dubbelbotten runt 240:- plus att MA200 sakta börja bromsa in sitt fall. 

Veckans köp sammanfattat
  • Hemfosa: 7 st aktier för 83,70 SEK/aktie --- YOC 5,04%
  • H&M: 3 st aktier för 250,60 SEK/aktie --- YOC 3,89%
Totala summan för köpen (inkl. courtage) blev 1341,00 SEK och ger oss 58,65 SEK extra i årlig utdelning och förväntad utdelning för rullande 12 månaders ligger nu på 3 442,70:- ifrån veckoportföljens innehav.

Inköpstillfällen för Hemfosa Fastigheter


Inköpstillfällen för H&M

En riktig snitta ner sig fest har pågått här :D

Fördelningen i svenska veckoportföljen för tillfället


Utveckling sedan start


söndag 1 januari 2017

Veckoportföljens 2016

Under 2016 har mitt veckosparande fortsatt då jag under 2015 kände att detta passade mig perfekt. Anledningen att det passar mig var att jag under 2014-2015 märkte att jag hade lite dåligt tålamod och gjorde lite förhastade köp . För att då inte känna någon köpstress och att jag missar tid i marknaden så gör jag då dessa veckoköp istället.

Det har hänt mycket kring veckosparandet under 2016. Ett par försäljningar och väldigt mycket köp. Något som hänt är att jag upptäckt att man även kan handla nordiska bolag till samma courtage vilket resulterade i att jag även nu har en utländsk veckoportfölj. Här hann det bara bli ett fåtal köp under året men kommer förhoppningsvis bli fler under nästa år. Bästa som skulle kunna hända nästa år är att man även kan handla amerikanska aktier till samma courtage så det håller jag tummarna för. Nedan följer lite statistik och liknande för året i veckoportföljerna.

Samtliga transaktioner i svenska Veckoportföljen


Totalt har det inhandlats 255 aktier till ett värde av 28 510:-


Utveckling för svenska Veckoportföljen


Utvecklingen har i år gått riktigt bra. 18 procent är klart godkänt
och jag förstår ju själv att detta inte kommer bestå år efter år men
får ju hoppas att de håller sig över index iaf. Något som gjorde att
den presterat så bra är den tunga viktningen i bank samt att jag köpte
ganska mycket i verkstad när de gick knackigt i slutet på förra året.

24 procent upp sedan start och en liten överavkastning jämfört med
index vilket jag är nöjd med.


Innehav svenska veckoportföljen


Samtliga transaktioner i utländska veckoportföljen


Totalt har jag köpt 24 aktier för 4 175:-

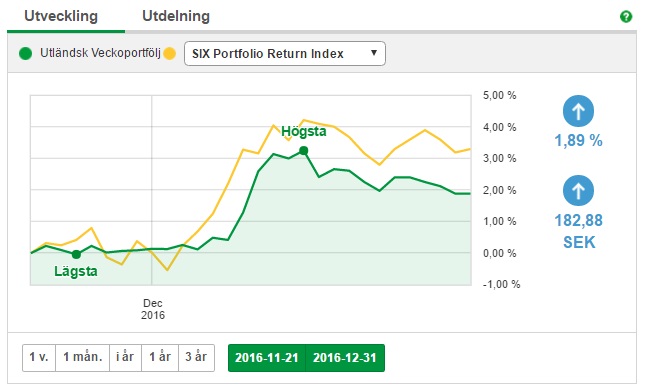
Utveckling utländska veckoportföljen

Utvecklingen för utländska veckoportföljen sedan starten i slutet på
november har inte imponerat direkt så det tänker jag försöka förbättra
under 2017.

Innehav utländska veckoportföljen


måndag 26 december 2016

Veckans Veckoportföljsköp v.51

Då har ännu en vecka gått och jag fortsätter med experiment med veckovisa köp till vår Veckoportfölj. En portfölj jag startat på Avanza med deras Mini-courtage. Detta är ett experiment jag har bestämt mig för att hålla mig till under hela 2016 och sedan utvärdera hur det gick.


Denna veckans köp blev åter igen i fastighetsbolaget Hemfosa. Jag har inte hunnit titta jättemycket mer på bolaget men tycker fortfarande att det känns som ett stabilt bolag. Med mycket samhällsfastigheter så känns risken lite mindre. Något som hänt i veckan är att bolaget kommer flyttas från Mid-Cap till Large-Cap den 2 januari. Large-Cap bolagen är de bolag som har ett marknadsvärde på över 1 miljard EUR.

Något jag gillar med bolaget är att de har en sund skuldsättning. En soliditet om 42 procent och en nettoskuldsättning på 51 procent. En ROE på 23 procent samt en ränteteckningsgrad på 3,5 tycker jag känns som ett bolag med koll på finanserna.

Aktien har kommit ner ett par kronor sedan förra veckan men om man
tittar på trenden så borde den kunna vända här och fortsätta sin resa
uppåt igen.

Veckans köp sammanfattat
  • Hemfosa: 6 st aktier för 83,00 SEK/aktie --- YOC 5,06%
Totala summan för köpen (inkl. courtage) blev 499,00 SEK och ger oss 25,20 SEK extra i årlig utdelning och förväntad utdelning för rullande 12 månaders ligger nu på 3 384,05:- ifrån veckoportföljens innehav.

Inköpstillfällen för Hemfosa Fastigheter


Fördelningen i svenska veckoportföljen för tillfället

Veckoportföljen innehar nu 28 st Hemfosa aktier
Utveckling sedan start